Minggu, 10 Juni 2012

Tingkat Kesehatan Bank


Pengertian Tingkat Kesehatan Bank
Secara sederhana dapat dikatakan bahwa bank yang sehat adalah bank yang dapat menjalankan fungsi-fungsinya dengan baik. Dengan kata lain, bank yang sehat adalah bank yang dapat menjaga dan memelihara kepercayaan masyarakat, dapat menjalankan fungsi intermediasi, dapat membantu kelancaran lalu lintas pembayaran serta dapat digunakan oleh pemerintah dalam melaksanakan berbagai kebijakannya, terutama kebijakan moneter. Dengan menjalankan fungsi-fungsi tersebut diharapkan dapat memberikan pelayanan yang baik kepada masyarakat serta bermanfaat bagi perekonomian secara keseluruhan.
Untuk dapat menjalankan fungsinya dengan baik, bank harus mempunyai modal yang cukup, menjaga kualitas asetnya dengan baik, dikelola dengan baik dan dioperasikan berdasarkan prinsip kehati-hatian, menghasilkan keuntungan yang cukup untuk mempertahankan kelangsungan usahanya, serta memelihara likuiditasnya sehingga dapat memenuhi kewajibannya setiap saat. Selain itu, suatu bank harus senantiasa memenuhi berbagai ketentuan dan aturan yang telah ditetapkan, yang pada dasarnya berupa berbagai ketentuan yang mengacu pada prinsip-prinsip kehati-hatian di bidang perbankan.
Penilaian Tingkat Kesehatan Bank
Penilaian tingkat kesehatan bank di Indonesia sampai saat ini secara garis besar didasarkan pada faktor CAMEL (Capital, Assets Quality, Management, Earning dan Liquidity). Seiring dengan penerapan risk based supervision, penilaian tingkat kesehatan juga memerlukan penyempurnaan. Saat ini BI tengah mempersiapkan penyempurnaan sistem penilaian bank yang baru, yang memperhitungkan sensitivity to market risk atau risiko pasar. Dengan demikian faktor-faktor yang diperhitungkan dalam system baru ini nantinya adalah CAMEL. Kelima faktor tersebut memang  merupakan faktor yang menentukan kondisi suatu bank. Apabila suatu bank mengalami permasalahan pada salah satu faktor tersebut (apalagi apabila suatu bank mengalami permasalahan yang menyangkut lebih dari satu faktor tersebut), maka bank tersebut akan mengalami kesulitan.
Sebagai contoh, suatu bank yang mengalami masalah likuiditas (meskipun bank tersebut modalnya cukup, selalu untung, dikelola dengan baik, kualitas aktiva produktifnya baik) maka apabila permasalahan tersebut tidak segera dapat diatasi maka dapat dipastikan bank tersebut akan menjadi tidak sehat. Pada waktu terjadi krisis perbankan di Indonesia sebetulnya tidak semua bank dalam kondisi tidak sehat, tetapi karena terjadi rush dan mengalami kesulitan likuiditas, maka sejumlah bank yang sebenarnya sehat menjadi tidak sehat.
Meskipun secara umum faktor CAMEL relevan dipergunakan untuk semua bank, tetapi bobot masing-masing faktor akan berbeda untuk masing-masing jenis bank. Dengan dasar ini, maka penggunaan factor CAMEL dalam penilaian tingkat kesehatan dibedakan antara bank umum dan BPR. Bobot masing-masing faktor CAMEL untuk bank umum dan BPR ditetapkan sebagai berikut :
Tabel Bobot CAMEL
No.Faktor CAMELBobot
Bank UmumBPR
1.
2.
3.
4.
5.
Permodalan
Kualitas Aktiva Produktif
Kualitas Manajemen
Rentabilitas
Likuiditas
25%
30%
25%
10%
10%
30%
30%
20%
10%
10%
Perbedaan penilaian tingkat kesehatan antara bank umum dan BPR hanya pada bobot masing-masing faktor CAMEL. Pelaksanaan penilaian selanjutnya dilakukan sama tanpa ada pembedaan antara bank umum dan BPR. Dalam uraian berikut, yang dimaksud dengan penilaian bank adalah penilaian bank umum dan BPR.
Dalam melakukan penilaian atas tingkat kesehatan bank pada dasarnya dilakukan dengan pendekatan kualitatif atas berbagai faktor yang berpengaruh terhadap kondisi dan perkembangan suatu bank. Pendekatan tersebut dilakukan dengan menilai faktor-faktor permodalan, kualitas aktiva produktif, manajemen, rentabilitas dan likuiditas.
Pada tahap awal penilaian tingkat kesehatan suatu bank dilakukan dengan melakukan kuantifikasi atas komponen dari masing-masing factor tersebut. Faktor dan komponen tersebut selanjutnya diberi suatu bobot sesuai dengan besarnya pengaruh terhadap kesehatan suatu bank.
Selanjutnya, penilaian faktor dan komponen dilakukan dengan system kredit yang dinyatakan dalam nilai kredit antara 0 sampai 100. Hasil penilaian atas dasar bobot dan nilai kredit selanjutnya dikurangi dengan nilai kredit atas pelaksanaan ketentuan-ketentuan yang lain yang sanksinya dikaitkan dengan tingkat kesehatan bank.
Berdasarkan kuantifikasi atas komponen-komponen sebagaimana diuraikan di atas, selanjutnya masih dievaluasi lagi dengan memperhatikan informasi dan aspek-aspek lain yang secara materiil dapat berpengaruh terhadap perkembangan masing-masing faktor. Pada akhirnya, akan diperoleh suatu angka yang dapat menentukan predikat tingkat kesehatan bank, yaitu Sehat, Cukup Sehat, Kurang Sehat dan Tidak Sehat.
Berikut ini penjelasan metode CAMEL :
1. Capital
Kekurangan modal merupakan gejala umum yang dialami bank-bank di negara-negara berkembang. Kekurangan modal tersebut dapat bersumber dari dua hal, yang pertama adalah karena modal yang jumlahnya kecil, yang kedua adalah kualitas modalnya yang buruk. Dengan demikian, pengawas bank harus yakin bahwa bank harus mempunyai modal yang cukup, baik jumlah maupun kualitasnya. Selain itu, para pemegang saham maupun pengurus bank harus benar-benar bertanggung jawab atas modal yang sudah ditanamkan.
Berapa modal yang cukup tersebut? Pada saat ini persyaratan untuk mendirikan bank baru memerlukan modal disetor sebesar Rp. 3 trilyun. Namun bank-bank yang saat ketentuan tersebut diberlakukan sudah  berdiri jumlah modalnya mungkin kurang dari jumlah tersebut. Pengertian kecukupan modal tersebut tidak hanya dihitung dari jumlah nominalnya, tetapi juga dari rasio kecukupan modal, atau yang sering disebut sebagai Capital Adequacy Ratio (CAR). Rasio tersebut merupakan perbandingan antara jumlah modal dengan aktiva tertimbang menurut risiko (ATMR). Pada saat ini sesuai dengan ketentuan yang berlaku, CAR suatu bank sekurang-kurangnya sebesar 8%.
2. Assets Quality
Dalam kondisi normal sebagian besar aktiva suatu bank terdiri dari kredit dan aktiva lain yang dapat menghasilkan atau menjadi sumber pendapatan bagi bank, sehingga jenis aktiva tersebut sering disebut sebagai aktiva produktif. Dengan kata lain, aktiva produktif adalah penanaman dana Bank baik dalam rupiah maupun valuta asing dalam  bentuk pembiayaan, piutang, surat berharga, penempatan, penyertaan modal, penyertaan modal sementara, komitmen dan kontijensi pada transaksi rekening administratif. Di dalam menganalisis suatu bank pada umumnya perhatian difokuskan pada kecukupan modal bank karena masalah solvensi memang penting. Namun demikian, menganalisis kualitas aktiva produktif secara cermat tidaklah kalah pentingnya. Kualitas aktiva produktif bank yang sangat jelek secara implisit akan menghapus modal bank. Walaupun secara riil bank memiliki modal yang cukup besar, apabila kualitas aktiva produktifnya sangat buruk dapat saja kondisi modalnya menjadi buruk pula. Hal ini antara lain terkait dengan berbagai permasalahan seperti pembentukan cadangan, penilaian asset, pemberian pinjaman kepada pihak terkait, dan sebagainya. Penilaian terhadap kualitas aktiva produktif di dalam ketentuan perbankan di Indonesia didasarkan pada dua rasio yaitu:
1)      Rasio Aktiva Produktif Diklasifikasikan terhadap Aktiva
Produktif (KAP 1). Aktiva Produktif Diklasifikasikan menjadi Lancar, Kurang Lancar, Diragukan dan Macet. Rumusnya adalah :
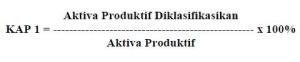
Penilaian rasio KAP dilakukan dengan ketentuan sebagai berikut:
  • Untuk rasio sebesar 15,5 % atau lebih diberi nilai kredit 0 dan
  • Untuk setiap penurunan 0,15% mulai dari 15,49% nilai kredit ditambah 1 dengan maksimum 100.
2)      Rasio Penyisihan Penghapusan Aktiva Produktif terhadap Aktiva
Produktif yang diklasifikasikan (KAP 2). Rumusnya adalah :
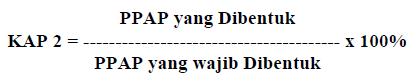
Penilaian rasio KAP untuk perhitungan PPAP dilakukan dengan ketentuan sebagai berikut untuk rasio 0 % diberi nilai kredit 0 dan untuk setiap kenaikan 1 % dari 0 % nilai kredit ditambah 1 dengan maksimum 100.
3. Management
Manajemen atau pengelolaan suatu bank akan menentukan sehat tidaknya suatu bank. Mengingat hal tersebut, maka pengelolaan suatu manajemen sebuah bank mendapatkan perhatian yang besar dalam penilaian tingkat kesehatan suatu bank diharapkan dapat menciptakan dan memelihara kesehatannya.
Penilaian faktor manajemen dalam penilaian tingkat kesehatan bank umum dilakukan dengan melakukan evaluasi terhadap pengelolaan terhadap bank yang bersangkutan. Penilaian tersebut dilakukan dengan mempergunakan sekitar seratus kuesioner yang dikelompokkan dalam dua kelompok besar yaitu kelompok manajemen umum dan kuesioner manajemen risiko. Kuesioner kelompok manajemen umum selanjutnya dibagi ke dalam sub kelompok pertanyaan yang berkaitan dengan strategi, struktur, sistem, sumber daya manusia, kepemimpinan, budaya kerja. Sementara itu, untuk kuesioner manajemen risiko dibagi dalam sub kelompok yang berkaitan dengan risiko likuiditas, risiko pasar, risiko kredit, risiko operasional, risiko hukum dan risiko pemilik dan pengurus.
4. Earning
Salah satu parameter untuk mengukur tingkat kesehatan suatu bank adalah kemampuan bank untuk memperoleh keuntungan. Perlu diketahui bahwa apabila bank selalu mengalami kerugian dalam kegiatan operasinya maka tentu saja lama kelamaan kerugian tersebut akan memakan modalnya. Bank yang dalam kondisi demikian tentu saja tidak dapat dikatakan sehat.
Penilaian didasarkan kepada rentabilitas atau earning suatu bank yaitu melihat kemampuan suatu bank dalam menciptakan laba. Penilaian dalam unsur ini didasarkan pada dua macam, yaitu :
1)      Rasio Laba terhadap Total Assets (ROA / Earning 1). Rumusnya adalah :
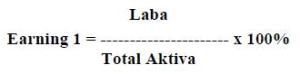
Penilaian rasio earning 1 dapat dilakukan sebagai berikut untuk rasio 0 % atau negatif diberi nilai kredit 0, dan untuk setiap kenaikan 0,015% mulai dari 0% nilai kredit ditambah dengan nilai maksimum 100.
2)      Rasio Beban Operasional terhadap Pendapatan Operasional (Earning 2). Rumusnya adalah :
Penilaian earning 2 dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0 dan setiap penurunan sebesar 0,08% nilai kredit ditambah 1 dengan maksimum 100.
5. Liquidity
Penilaian terhadap faktor likuiditas dilakukan dengan menilai dua buah rasio, yaitu rasio Kewajiban Bersih Antar Bank terhadap Modal Inti dan rasio Kredit terhadap Dana yang Diterima oleh Bank. Yang dimaksud Kewajiban Bersih Antar Bank adalah selisih antara kewajiban bank dengan tagihan kepada bank lain. Sementara itu yang termasuk Dana yang Diterima adalah Kredit Likuiditas Bank Indonesia, Giro, Deposito, dan Tabungan Masyarakat, Pinjaman bukan dari bank yang berjangka waktu lebih dari tiga bulan (tidak termasuk pinjaman subordinasi), Deposito dan Pinjaman dari bank lain yang berjangka waktu lebih dari tiga bulan, dan surat berharga yang diterbitkan oleh bank yang berjangka waktu lebih dari tiga bulan.
Liquidity yaitu rasio untuk menilai likuiditas bank. Penilaian likuiditas bank didasarkan atas dua maca rasio, yaitu :
1)      Rasio jumlah kewajiban bersih call money terhadap Aktiva Lancar. Rumusnya adalah :
Penilaian likuiditas dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0, dan untuk setiap penurunan sebesar 1% mulai dari nilai kredit ditambah 1 dengan maksimum 100.
2)      Rasio antara Kredit terhadap dana yang diterima oleh bank. Rumusnya adalah :
Penilaian likuiditas 2 dapat dilakukan sebagai berikut untuk rasio 115 atau lebih diberi nilai kredit 0 dan untuk setiap penurunan 1% mulai dari rasio 115% nilai kredit ditambah 4 dengan nilai maksimum 100.


Minggu, 20 Mei 2012

Pengertian dan Definisi Perbankan


Perbankan adalah lembaga keungan yang berperan sangat vital dalam aktivitas perdagangan internasional serta pembangunan nasional.  Pada dunia ekonomi modern saat ini, masyarakat sangat bank minded. Ini dapat dilihat dari makin maraknya minat masyarakat untuk menyimpan, berbisnis, bahkan sampai berinvestasi melalui perbankan. Hal ini menyebabkan semakin maraknya dunia perbankan yang dapat dilihat dari tumbuhnya bank-bank swasta baru walaupun pemerintah semakin memperketat regulasi pada dunia perbankan.
 
 
Berikut ini adalah pengertian dan definisi perbankan:
 
# MANGASA AGUSTINUS SIPAHUTAR
Perbankan merupakan institusi intermediasi yang berperan sebagai perantara aktivitas finansial
 
# THOMAS SUYATNO
Perbankan adalah segala sesuatu yang menyangkut tentang bank, mencakup kelembagaan, kegiatan usaha, serta cara dan proses dalam melaksanakan kegiatan usahanya
 
# GUNARTO SUHADI
Perbankan adalah suatu kegiatan usaha yang selalu melayani dan hidup dalam kesatuannya dengan kegiatan ekonomi nyata di masyarakat mana pun
 
# UBAIDILAH NUGRAHA
Perbankan adalah payung dan dasar dari seluruh kegiatan wealth management di dunia keuangan modern
 
# PERMADI GANDAPRAJA
Perbankan merupakan tatanan dari berbagai jenis dan fungsi perbankan yang harus bergerak secara harmonis dan sinergis menuju sasaran yang ditetapkan
 
# ABDULLAH SIDDIK
Perbankan adalah sarana pembantu yang cukup vital bagi perdagangan internasional dan pembangunan nasional, dimana bank - bank menghimpun dan menjalankan dana melaui jasa - jasa
 
# LOVETT
Perbankan merupakan salah satu leading indicator, disamping pasar modal sebagai alat ukur sejauh mana tingkat perekonomian suatu negara itu stabil
 
# BAMBANG WIJAYANTA & ARISTANTI WIDYANINGSIH
Perbankan merupakan produsen uang sekunder bagi masyarakat

Sejarah Perbankan -Pengertian, Asas, Fungsi, Dan Tujuan


Usaha perbankan dimulai dari zaman Babylonia, dilanjutkan ke zaman Yunani Kuno dan Romawi. Pada saat itu, kegiatan utama bank hanya sebagai tempat tukar menukar uang. Selanjutnya, kegiatan bank berkembang menjadi tempat penitipan dan peminjaman uang. Uang yang disimpan oleh masyarakat, oleh bank dipinjamkan kembali ke masyarakat yang membutuhkannya.

Sementara itu, mengenai sejarah perbankan di Indonesia tidak terlepas dari zaman penjajahan Hindia Belanda. Pada saat itu terdapat beberapa bank yang memegang peranan penting di Hindia Belanda antara lain: De Javasche NV, De Post Paar Bank, De Algemenevolks Crediet Bank, Nederland Handles Maatscappij (NHM), Nationale Handles Bank (NHB), dan De Escompto Bank NV.
Di samping itu, terdapat pula bank-bank milik pribumi, Cina, Jepang, dan Eropa lainnya. Bank-Bank tersebut antara lain: Bank Nasional Indonesia, Bank Abuah Saudagar, NV Bank Boemi, The matsui Bank, The Bank of China, dan Batavia Bank.
Di zaman kemerdekaan perbankan di Indonesia bertambah maju dan berkembang lagi. Beberapa bank Belanda dinasionalisir oleh pemerintah Indonesia. Bank-bank yang ada di zaman awal kemerdekaan, antara lain:
a. Bank Negara Indonesia yang didirikan tanggal 5 Juli 1946 kemudian menjadi BNI 1946.
b. Bank Rakyat Indonesia yang didirikan tanggal 22 Februari 1946. Bank ini berasal dari DE ALGEMENE VOLKCREDIET bank atau Syomin Ginko.
c. Bank Surakarta MAI (Maskapai Adil Makmur) tahun 1945 di Solo.
d. Bank Indonesia di Palembang tahun 1946.
e. Bank Dagang Nasional Indonesia tahun 1946 di Medan.
f. Indonesia Banking Corporation tahun 1946 di Yogyakarta, kemudian menjadi Bank Amerta.
g. NV Bank Sulawesi di Manado tahun 1946.
h. Bank Dagang Indonesia NV di Banjarmasin tahun 1949.

Pengertian Bank

Menurut Undang-Undang RI Nomor 10 Tahun 1998 tanggal 10 November 1998 tentang Perbankan, yang dimaksud dengan bank adalah “badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepadamasyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak”.
Berdasarkan pengertian di atas, bank merupakan perusahaan yang bergerak dalam bidang keuangan, artinya aktivitas perbankan selalu berkaitan dalam bidang keuangan.

Asas, Fungsi, dan Tujuan Perbankan Indonesia

Berdasarkan Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan, perbankan Indonesia dalam melakukan usahanya berasaskan demokrasi ekonomi dengan menggunakan prinsip kehati-hatian. Demokrasi ekonomi itu sendiri dilaksanakan berdasarkan Pancasila dan UUD 1945.
Berdasarkan asas yang digunakan dalam perbankan, maka tujuan perbankan Indonesia adalah menunjang pelaksanaan pembangunan nasional dalam rangka meningkatkan pemerataan pembangunan dan hasilhasilnya, pertumbuhan ekonomi, dan stabilitas nasional ke arah peningkatan kesejahteraan rakyat banyak.
Berdasarkan UU No. 10 Tahun 1998, fungsi bank di Indonesia adalah:
a. Sebagai tempat menghimpun dana dari masyarakat Bank bertugas mengamankan uang tabungan dan deposito berjangka serta simpanan dalam rekening koran atau giro.
Fungsi tersebut merupakan fungsi utama bank.
b. Sebagai penyalur dana atau pemberi kredit Bank memberikan kredit bagi masyarakat yang membutuhkan terutama untuk usaha-usaha produktif.

Penilaian Kesehatan Perbankan


Sesuai dengan Peraturan Bank Indonesia Nomor 6/10/PBI/2004 tanggal 12 April 2004 tentang Sistem Penilaian Tingkat Kesehatan Bank Umum (Lembaran Negara Republik Indonesia Tahun 2004 Nomor 38, Tambahan Lembaran Negara Nomor 4382) Bank wajib melakukan penilaian Tingkat Kesehatan Bank secara triwulanan. 


Sehubungan dengan hal tersebut perlu diatur ketentuan pelaksanaan penilaian Tingkat Kesehatan Bank Umum dalam suatu Surat Edaran Bank Indonesia dengan pokok-pokok ketentuan sebagai berikut:

1. Dengan semakin meningkatnya kompleksitas usaha dan profil risiko, Bank perlu mengidentifikasi permasalahan yang mungkin timbul dari operasional Bank. Bagi perbankan, hasil akhir penilaian kondisi Bank tersebut dapat digunakan sebagai salah satu sarana dalam menetapkan strategi usaha di waktu yang akan datang sedangkan bagi Bank Indonesia antara lain digunakan sebagai sarana penetapan dan
implementasi strategi pengawasan Bank oleh Bank Indonesia.

2. Tingkat Kesehatan Bank merupakan hasil penilaian kualitatif atas berbagai aspek yang berpengaruh terhadap kondisi atau kinerja suatu Bank melalui penilaian faktor permodalan, kualitas aset, manajemen, rentabilitas, likuiditas, dan sensitivitas terhadap risiko pasar. Penilaian terhadap faktor-faktor tersebut dilakukan melalui penilaian kuantitatif dan atau kualitatif setelah mempertimbangkan unsur judgement yang didasarkan atas materialitas dan signifikansi dari faktor-faktor penilaian
serta pengaruh dari faktor lainnya seperti kondisi industri perbankan dan perekonomian nasional.

FAKTOR PENILAIAN

1. Penilaian tingkat kesehatan Bank mencakup penilaian terhadap faktor faktor
CAMELS yang terdiri dari:

a. Permodalan (Capital)
Penilaian pendekatan kuantitatif dan kualitatif faktor permodalan
antara lain dilakukan melalui penilaian terhadap komponenkomponen
sebagai berikut:
1) kecukupan pemenuhan Kewajiban Penyediaan Modal Minimum (KPMM) terhadap ketentuan yang berlaku;
2) komposisi permodalan;
3) trend ke depan/proyeksi KPMM;
4) aktiva produktif yang diklasifikasikan dibandingkan dengan modal Bank;
5) kemampuan Bank memelihara kebutuhan penambahan modal yang berasal dari keuntungan (laba ditahan);
6) rencana permodalan Bank untuk mendukung pertumbuhan usaha;
7) akses kepada sumber permodalan; dan
8) kinerja keuangan pemegang saham untuk meningkatkan permodalan Bank

Bisnis Online Menjual Informasi

Sampai saat ini di internet banyak sekali panduan bisnis online yang berserakan entah itu berbayar maupun gratis. Entah itu yang SCAM atau benar-benar nyata. Internet telah menjadi sebuah media baru dalam dimensi bisnis. Menurut bintang menjual informasi adalah bisnis utama di internet. Orang mengakses internet tentu kebanyakan untuk mendapatkan sebuah informasi bukan?
Dan memang itulah takdir internet menjadi sebuah gudang informasi.

Nah kebanyakan tipe bisnis online berdasarkan menjual informasi. Menurut bintang ada dua tipe bisnis online yang berdasarkan hal-hal diatas :
Menjual informasi secara langsung.
Kalau yang ini terang-terangan menjual sebuah informasi yang untuk mendapatkannya user harus membayar. Contohnya tentu saja Ebook. Tentu saja yang harus diperhatikan dalam membuat ebook adalah benar-benar memiliki panduan yang 100% dibuat oleh yang ahli. Jangan sampai sebuah ebook “panduan bisnis online” dibuat oleh seorang newbie. Nah tentu saja ebook bukan hanya bisnis online, jika mau anda bisa membuat sebuan panduan tentang keahlian anda sendiri. contoh :
  1. Jika ahli memasak buatlah ebook tentang “memasak”.
  2. jika ahli komputer buatlah ebook tentang “panduan merakit komputer”
  3. Jika masih newbie simak deh paragaf selanjutnya
Menjual informasi secara tidak langsung.
Sebenarnya kata menjual tidaklah tepat, tapi biarlah biar itu terlihat keren. Jadi anda membagikan informasi secara gratis. Dan jika sudah banyak yang mencari baru deh anda pasang iklan disana sini.

Tidak memasang iklan juga nggak pa pa. Anda tetap bisa mendapatkan penghasilan dari membagikan informasi secara free alias gratis alias tanpa bayar. Anda bisa menawarkan jasa konsultasi tentang panduan informasi yang berhubungan dengan topik blog anda.Atau anda malah menjual produk yang berhubungan dengan informasi di blog kamu . Biasanya dengan cara seperti ini sebuah produk dapat terjual lebih cepat karena user sudah mendapatan manfaat dari blogmu. mereka percaya kepada anda jadi apa salahnya mereka membeli produk dari anda bukan dari kompetitor anda.

Dan hebatnya cara terakhir bisa dilakukan oleh newbie yang baru belajar atau master sekalipun. Dari dua panduan diatas terserah bagaimana anda menyikapinya. Bisnis online tetaplah sebuah bisnis.

Update Artikel Peluang Bisnis Online Maupun Offline?

Peluang bisnis itu selalu ada? Tapi hati-hati anda wajib dalam mencium peluang bisnis yang benar-benar menguntungkan. Anda harus tahu benar-benar value sebuah produk, baik dari kompetitor dan anda sendiri yang akan sedang memulai usaha. Akan sangat benar-benar membantu, mengetahui kelebihan dan kelemahan musuh sebelum anda terjun perang bukan? Mungkin anda pernah mendengar kata-kata itu sebelumnya! Itu adalah pepatah dari panglima perang cina yang teramat amat sangat terkenal? Anda lupa? Sama!! maka dari itulah bintang tidak mencantumkan namanya.

Sebuah dunia belantara yang bahkan seorang bajak laut pun harus menjadi pemburu hadiah.
Seperti yang pembaca lihat jika menilik artikel saya pada awal-awal lahirnya blog ini, anda tidak mungkin melihat artikel tentang usaha dan bisnis. Karena sebagian besar lebih dari tips-tips, review maupun artikel how-to tentang sebuah bidang yang lain.
Tapi akhir-akhir ini bintang sangat tertarik dalam dunia bisnis terutama bisnis di internet alias online. Walaupun pendapatannya masih kecil-kecilan. Selain itu juga saat ini mulai merintis dunia offline walaupun masih ada hubungannya dengan internet.Tentu saja saat ini saya masih belum sesukses master-master bisnis online. Walau begitu dalam hati paling dalam sedalam samudra pasifik, ingin sekali bertukar informasi tentang peluang bisnis dan usaha.
Mungkin terdengar agak latah, karena kebanyakan bintang lihat sebagian besar Blog sukses bertema tentang bisnis online. Bahkan mereka membuat blog untuk bisnis internet itu sendiri. Tapi bodo amat, ini kan blog aku!!! terserah orang ganteng ini donk  mau nulis apa di blognya, benar nggak?
Beberapa artikel tentang bisnis internet adalah usaha bisnis klik iklan . Sedangkan untuk bisnis offline bisa anda lihat seperti peluang bisnis rumahan dan peluang bisnis makanan. Ada juga bisnis yang bersifat umum ide wirausaha sukses serta ebook bisnis dan ebook SEO
Masih belum puas? Simak bagaimana artikel saya mungkin dapat memotivasi anda sampai meledak-ledak seperti motivasi hidup seorang bob sadino atau bagaimana 5 rahasia motivasi kerja yang membuar orang jepang sukses
Anda sudah melihat artikel diatas? Dan anda merasa kualitas jelek… hmmm lebih baik segera tinggalkan blog ini dan biarkan bintang menangis dalam rintik hujan. Tapi jika kamu benar-benar merasa kualitas artikel bisnis saya sangat bagus dan anda tidak ingin ketinggalan tentang peluang bisnis ala bajak laut tersebut. Silahkan ikuti 2 langkah sederhana untuk selalu update informasi tentang bisnis (baik kecil atau besar)
Update Melalui Twitter!
Salah satu cara Paling mudah dan nggak repot-repot adalah mengikuti update artikel bisnis melalui Twitter.com/bisnis (lihat aja usernamenya aja tentang bisnis apalagi isinya) :D
Update melalui Feed
Cara yang paling digemari, anda cukup berlangganan feed saya melalui . Atau kalau anda nggak begitu ngerti apa itu feed? Anda bisa langsung berlangganan melalui email, caranya adalah dengan mengisi form tawaran yang ada dibawah setelah artikel ini.

Mengenal Jenis Dan Karakter Investor

Mengenal Jenis Dan Karakter Investor Dalam melakukan beberapa jenis investasi, setiap investor mempunyai sifat dan karakter masing-masing. Ada investor yang suka memilih jenis instrumen dengan tingkat risiko tinggi, ada juga investor yang tidak menyukai risiko tinggi. Menurut mereka, yang penting adalah bagaimana memilih instrumen investasi agar tetap mampu memberikan keuntungan. Anda perlu mengenal beberapa jenis dan karakter seorang investor, termasuk kategori sifat investor yang Anda pilih dalam melakukan investasi. Dengan mengetahui sifat dan karakteristik investor, berarti Anda bisa melakukan pilihan jenis investasi yang cocok dengan karakter Anda. RISK TAKER: Investor risk taker cenderung suka mengambil risiko tinggi dengan harapan bisa mendapatkan tingkat keuntungan yang tinggi pula. Mereka ingin mendapatkan keuntungan yang lebih tinggi walaupun untuk memperolehnya harus dengan konsekuensi risiko yang lebih tinggi. Investor jenis ini lebih mudah diajak berkomunikasi dan memberikan respons positif dalam memilih instrumen investasi yang berisiko tinggi, seperti instrumen saham, derivatif, atau jenis lainnya. Mereka cenderung tidak menyukai sifat investasi yang tingkat hasilnya moderat atau umum. Mereka juga mempunyai sifat tidak puas dengan tingkat keuntungan investasi rata-rata yang diperoleh selama ini. Mereka lebih menyukai tantangan risiko yang tinggi dengan harapan tingkat return yang diperoleh juga tinggi. RISK AVERSE: Investor ini tidak menyukai risiko. Mereka cenderung bersifat konservatif dalam memilih instrumen investasinya. Menurut mereka, yang penting investasi tetap memberikan keuntungan, walaupun kecil tidak masalah, asalkan dana investasinya tetap aman dan utuh. Karakter investor ini lebih mengutamakan faktor keamanan dana yang dimilikinya. Pada dasarnya, mereka tidak mengutamakan tujuan mencari keuntungan setinggi-tingginya dengan mengorbankan dana portofolio investasi, yang penting mereka masih mampu memberikan keuntungan yang relatif memuaskan. Aman dan risiko kecil merupakan slogan mereka dalam berinvestasi. SPEKULATOR: Mereka selalu ingin mendapatkan keuntungan yang sebesar-besarnya dalam waktu yang sesingkat-singkatnya. Mereka berani menanggung risiko kerugian yang besar asalkan potensi besarnya keuntungan yang akan diperoleh juga cukup signifikan. Banyak investor yang dulunya sangat konservatif karena sangat bernafsu mendapatkan kekayaan dalam jumlah besar dalam waktu singkat berubah menjadi seorang spekulator. Kalau ternyata spekulasi mereka tepat, sangat beruntunglah mereka bisa mendapatkan keuntungan dalam jumlah besar. Akan tetapi, apabila sedang mengalami naas atau sial, kerugian besarlah yang akan ditanggungnya, yang mungkin jumlah atau nilai kerugiannya tidak pernah terbayangkan sebelumnya. Nasihat yang bijaksana, berhati-hatilah menjadi seorang spekulator kalau benar-benar tidak mempunyai nyali besar dan siap mengalami kerugian dalam jumlah besar.

Jaringan Workgroup, LAN dan WAN

Jaringan Workgroup, LAN dan WAN Penggabungan teknologi komputer dan komunikasi berpengaruh sekali terhadap bentuk organisasi sistem komputer. Dewasa ini, konsep "pusat komputer", dalam sebuah ruangan yang berisi sebuah komputer besar, tempat dimana semua pengguna mengolah pekerjaannya, merupakan konsep yang sudah ketinggalan jaman. Model komputer tunggal yang melayani seluruh tugas-tugas komputasi suatu organisasi telah diganti oleh sekumpulan komputer berjumlah banyak yang terpisah-pisah tetapi saling berhubungan dalam melaksanakan tugasnya. Sistem seperti ini disebut sebagai Jaringan Komputer (Computer Network) . Apa jaringan komputer itu dan apa manfaatnya? Jaringan Komputer dapat diartikan sebagai suatu himpunan interkoneksi sejumlah komputer otonom. Dua buah komputer dikatakan membentuk suatu network bila keduanya dapat saling bertukar informasi. Pembatasan istilah otonom disini adalah untuk membedakan dengan sistem master/slave. Bila sebuah komputer dapat membuat komputer lainnya aktif atau tidak aktif dan mengontrolnya, maka komputer komputer tersebut tidak otonom. Sebuah sistem dengan unit pengendali ( control unit) dan sejumlah komputer lain yang merupakan slave bukanlah suatu jaringan; komputer besar dengan remote printer dan terminalpun bukanlah suatu jaringan. Manfaat Jaringan Secara umum, jaringan mempunyai beberapa manfaat yang lebih dibandingkan dengan komputer yang berdiri sendiri dan dunia usaha telah pula mengakui bahwa akses ke teknologi informasi modern selalu memiliki keunggulan kompetitif dibandingkan pesaing yang terbatas dalam bidang teknologi. Jaringan memungkinkan manajemen sumber daya lebih efisien. Misalnya, banyak pengguna dapat saling berbagi printer tunggal dengan kualitas tinggi, dibandingkan memakai printer kualitas rendah di masing-masing meja kerja. Selain itu, lisensi perangkat lunak jaringan dapat lebih murah dibandingkan lisensi stand-alone terpisah untuk jumlah pengguna sama. Jaringan membantu mempertahankan informasi agar tetap up-to-date. Sistem penyimpanan data terpusat yang dikelola dengan baik memungkinkan banyak pengguna mengaskses data dari berbagai lokasi yang berbeda, dan membatasi akses ke data sewaktu sedang diproses. Jaringan membantu mempercepat proses berbagi data (data sharing). Transfer data pada jaringan selalu lebih cepat dibandingkan sarana berbagi data lainnya yang bukan jaringan. Jaringan memungkinkan kelompok-kerja berkomunikasi dengan lebih efisien. Surat dan penyampaian pesan elektronik merupakan substansi sebagian besar sistem jaringan, disamping sistem penjadwalan, pemantauan proyek, konferensi online dan groupware, dimana semuanya membantu team bekerja lebih produktif. Jaringan membantu dalam melayani klien mereka secara lebih efektif. Akses jarak-jauh ke data terpusat memungkinkan karyawan dapat melayani klien di lapangan dan klien dapat langsung berkomunikasi dengan pemasok. Ada tiga tipe jaringan yang umum yang digunakan antara lain : • Jaringan WorkGroup, • Jaringan Lan, dan • Jaringan Wan Jaringan Workgroup Jaringan ini terdiri dari beberapa unit komputer yang dihubungkan dengan menggunakan Network Interface Card atau yang biasa disebut dengan Local Area Network Card, serta dengan menggunakan kabel BNC maupun UTP. Semua unit komputer yang terhubung dapat mengakses data dari unit komputer lainnya dan juga dapat melakukan print document pada printer yang terhubung dengan unit komputer lainnya. Keuntungan Jaringan Workgroup. • Pertukaran file dapat dilakukan dengan mudah (File Sharing). • Pemakaian printer dapat dilakukan oleh semua unit komputer (Printer Sharing). • Akses data dari/ke unit komputer lain dapat di batasi dengan tingkat sekuritas pada password yang diberikan. • Komunikasi antar karyawan dapat dilakukan dengan menggunakan E-Mail & Chat. • Bila salah satu unit komputer terhubung dengan modem, maka semua atau sebagian unit komputer pada jaringan ini dapat mengakses ke jaringan Internet atau mengirimkan fax melalui 1 modem. Jaringan LAN LAN (Local Area Network) adalah suatu kumpulan komputer, dimana terdapat beberapa unit komputer (client) dan 1 unit komputer untuk bank data (server). Antara masing-masing client maupun antara client dan server dapat saling bertukar file maupun saling menggunakan printer yang terhubung pada unit-unit komputer yang terhubung pada jaringan LAN. Berdasarkan kabel yang digunakan ,ada dua cara membuat jaringan LAN, yaitu dengan kabel BNC dan kabel UTP. Keuntungan Jaringan LAN. • Pertukaran file dapat dilakukan dengan mudah (File Sharing). • Pemakaian printer dapat dilakukan oleh semua client (Printer Sharing). • File-file data dapat disimpan pada server, sehingga data dapat diakses dari semua client menurut otorisasi sekuritas dari semua karyawan, yang dapat dibuat berdasarkan struktur organisasi perusahaan sehingga keamanan data terjamin. • File data yang keluar/masuk dari/ke server dapat di kontrol. • Proses backup data menjadi lebih mudah dan cepat. • Resiko kehilangan data oleh virus komputer menjadi sangat kecil sekali. • Komunikasi antar karyawan dapat dilakukan dengan menggunakan E-Mail & Chat. • Bila salah satu client/server terhubung dengan modem, maka semua atau sebagian komputer pada jaringan LAN dapat mengakses ke jaringan Internet atau mengirimkan fax melalui 1 modem.

Minum Jus Ada Aturannya

Jus buah merupakan salah satu cara memenuhi kebutuhan vitamin dan mineral yang bermanfaat meningkatkan kekebalan tubuh dari penyakit. Tetapi, jangan salah mengolahnya agar tubuh mendapatkan manfaat yang maksimal. Ternyata, minum jus ada aturannya agar jus bernilai maksimal bagi kesehatan tubuh. Minum jus membantu kita memperoleh manfaat dari buah dengan cara yang praktis. Kita dapat memperoleh khasiat dari berbagai buah tanpa harus memakannya satu per satu. Tubuh juga lebih mudah menyerap nutrisi yang ada pada jus. Sehingga, jus menjadi minuman yang sehat dan praktis. Aturan Penting saat Minum Jus Pengolahan jus yang tidak benar, waktu yang tidak tepat atau cara pandang yang salah terhadap jus membuat nilai jus berkurang bagi tubuh. Agar minuman segar ini tidak sia-sia, beberapa aturan dalam minum jus antara lain: - Jus asam bukan untuk pagi hari Senang membuka hari Anda dengan minum jus di pagi hari? Memang, pagi hari adalah waktu yang paling tepat untuk minum jus, karena - Jus buah mengandung banyak air dan serat yang akan bermanfaat untuk melancarkan pencernaan. Agar tidak sakit perut, hindari buah-buahan asam untuk jus di pagi hari. Pisang, pepaya, apel atau wortel bisa menjadi pilihan buah yang tepat untuk jus di pagi hari. - Jus bukan pengganti makanan Saat sedang diet atau untuk kesehatan, boleh saja mengganti makan malam Anda dengan segelas jus. Tetapi, bukan berarti sarapan dan makan siang juga hanya dengan minum jus dengan maksud menurunkan berat badan. Kebutuhan nutrisi tetap harus dipenuhi dari makanan lain. Buah-buahan tidak akan dapat memenuhi kebutuhan 1.800 kkal, jumlah minimum kalori yang harus dipenuhi dalam sehari. Akibatnya, kekebalan tubuh akan melemah. Walau berat badan mungkin dapat turun dengan drastis tetapi akan cepat naik saat makan dengan pola yang semula. Karena minum jus tidak mengurangi lemak, hanya mengurangi air dalam tubuh. - Jus bukan pengganti buah Terus-menerus mengkonsumsi jus, tanpa mengkonsumsi buah secara langsung tidak baik. Ini dapat meningkatkan berat badan. Perlunya tetap mengkonsumsi buah segar bermanfaat bagi lambung, karena pada saat proses mengunyah, lambung akan bekerja dan membakar kira-kira 20 kkal. Jadi, tetaplah konsumsi buah segar, tidak seluruhnya dapat diganti dengan jus. - Jus diminum beserta ampasnya Jika Anda membuat jus dengan menggunakan juicer, ampasnya akan terpisah. Walau mungkin terasa tidak enak, jangan buang ampas buah yang telah terpisah. Jika menggunakan blender, jangan saring untuk mendapatkan airnya saja, biarkan ampas tetap tercampur dan diminum. Pada ampas buah terdapat serat dan vitamin, yang paling umum adalah vitamin C. Hal ini sangat bermanfaat bagi tubuh. - Jus jangan disimpan dalam waktu lama Jus yang telah dibuat sebaiknya segera diminum. Membuat jus yang baru kemudian diminum pada siang atau sore hari menurunkan manfaat dari jus. Vitamin yang ada dapat dirusak oleh oksigen dan ultraviolet yang ada di sekitar kita. Jika tidak bisa mengkonsumsi jus secara langsung, dapat dilakukan dengan cara membuat jus sedingin mungkin, kemudian disimpan dalam termos alumunium yang tertutup rapat. Kondisi dingin dan perlindungan dari cahaya membantu mempertahankan vitamin yang ada pada jus selama 4 jam. - Jus tidak selalu rendah kalori Tidak berarti semua buah rendah kalori dan akan membantu diet Anda. Buah seperti alpukat, nangka dan durian adalah buah-buahan dengan kalori tinggi, yaitu sekitar 200 kkal. Jika ingin jus dengan kalori rendah, dapat memilih buah jeruk, apel, melon, semangka atau pir yang kandungan kalorinya sekitar 80 kkal. Jika berat badan berlebih, sebaiknya pilih jus buah dengan kalori rendah. - Jus tidak selalu harus buah Sayur-sayuran dapat dibuat menjadi jus. Rasa pahit pada sayur dapat diatasi dengan mengkombinasikan sayuran dengan buah, sehingga rasanya lebih segar. Tidak hanya sayur, jus dapat merupakan kombinasi dari buah dan rempah-rempah. Misalnya, dengan menambahkan jahe yang dapat menghangatkan tubuh juga menambah daya tahan tubuh. Dapat juga tambahkan sedikit kayu manis pada jus Anda. - Jus menggunakan buah-buahan segar Agar mendapatkan khasiat yang maksimal, gunakan buah atau sayuran segar yang masih dalam kondisi segar. Jangan karena melihat buah atau sayur mulai layu, lalu karena sayang akhirnya dibuat jus. Ini akan membuat kualitas jus berkurang. - Jus dengan berbagai variasi Jangan hanya membuat jus dari buah yang itu-itu saja. Misalnya, karena menyukai buah jeruk, setiap hari jus yang diminum hanya jus jeruk. Ganti dengan buah lain yang memiliki kandungan vitamin dan mineral yang berbeda agar tubuh memperoleh manfaat. Mengkombinasikan berbagai buah dalam satu gelas jus merupakan cara praktis agar tubuh memperoleh beberapa manfaat dalam satu kali teguk. Campuran jeruk dan apel, pisang dan apel, wortel dan tomat atau apel dan anggur merupakan kombinasi yang dapat dicoba karena memberi beberapa manfaat sekaligus. - Jus dengan tambahan gula, madu atau susu Untuk menambah kenikmatan jus, biasanya ditambahkan gula, madu atau susu. Ada beberapa aturan jika ingin menambahkan jus Anda dengan salah satu pasangannya ini. Perhatikan banyaknya gula atau madu yang akan digunakan atau pilihan susu. Jika ingin menambahkan dengan gula, coba ingat-ingat dahulu sudah berapa banyak gula yang Anda konsumsi hari ini. Idealnya, tubuh hanya boleh menerima 50 gr gula per hari. Satu sendok teh gula, beratnya sekitar 4 gram. Jika dari pagi Anda sudah menikmati ice cream, kue, cake atau teh manis, sesuaikan gula yang akan ditambahkan dalam jus agar tidak kelebihan konsumsi gula. Madu merupakan pemanis alami yang mengandung karbohidrat, protein, asam amino, vitamin dan mineral. Tetapi, kandungan kalori dari madu lebih besar daripada gula. Satu sendok madu memiliki kalori 64 kkal. Maka, jika ingin menambahkan madu, sebaiknya hanya dalam porsi kecil, terlebih rasa madu yang lebih manis dari gula. Menambahkan jus dengan susu membuat jus mendapat tambahan protein, kalsium dan lemak dari susu. Yang harus diperhatikan adalah jenis susu yang akan ditambahkan. Jika tidak ada masalah dengan berat badan, dapat menggunakan susu full cream. Kebalikannya, adalah menggunakan susu low fat jika ingin menjaga berat badan dan agar lemak tidak berlebih. Pilih Jus yang Tepat Mengkonsumsi jus dapat menjadi salah satu solusi untuk mengatasi masalah kesehatan yang Anda hadapi. Pilih buah sesuai kebutuhan tubuh atau untuk membantu mengurangi masalah kesehatan Anda. Misalnya, untuk menurunkan tekanan darah tinggi atau mengencerkan dahak dapat membuat jus belimbing. Jus tomat untuk membantu mengontrol gula dalam tubuh. Sedangkan campuran mentimun dan wortel untuk mengatasi keluhan rematik. Dengan mengikuti aturan yang benar saat minum jus, minuman sehat ini akan semakin terasa manfaatnya bagi tubuh.

6 Tips Artikel Keamanan Komputer

6 Tips Artikel Keamanan Komputer.Menurut saya ada 6 hal yang mesti kita lakukan supaya komputer tecinta kita nggak terkena atau terjangkit sebuah virus. Otomatis jika kita bicara kemanan komputer maka kita berbicara bagaimana mencegah virus komputer. Sedangkan untuk urusan keamanan komputer dari aksi para maling itu diluar artikel ini ya :D Disini hanya mengkhususkan diri utuk virus internet. Berikut 6 Tips artikel Keamanan Komputer menurut Bintang Taufik : 1. Gunakan AntiVirus Tentu saja ini yang paling penting. Mau nggak mau anti virus seperti sebuah penjaga yang akan mencegah berbagai macam virus. Oh ya! Jika nggk punya duit jangan gunakan antivirus bajakan…gunakan antivirus gratis saja. Tidak kalah hebat kok dalam membasmi virus internet. 2. UPDATE! Jangan lupa untuk selalu mengupdate apapun demi keamanan komputer. Bukan hanya anti virus saja yang diupdate. SEMUANYA! baik itu Operating Systemnya, Software yang terinstall maupun driver. Tidak ada perangkat lunak atau software yang sempurna..pasti ada sebuah celah keamanan. Jangan percaya programmer yang berkata “Software saya sepurna dalam keamanan komputer” Untuk menutup lubang keamanan itu kita harus update dan update. Karena virus internet juga selalu update dan update. 3. Hati-hati saat browsing Kebanyakan virus internet menyebar dari situs porno maupun warez (mp3 ilegal, software bajakan dsb). Jika tidak mau terkena virus ya jangan kesana. Ini cara terbaik dalam mencegah virus komputer. Tapi saya tahu anda sudah kecanduan dengan situs semacam itu. Maka daripada itu jika ada peringatan dari browser anda, lebih baik acuhkan saja situs tersebut. Atau saat berkunjung ke website itu muncul kotak dialog yang isinya meminta untuk menginstall sesuatu..sudah acuhkan saja. Berhati-hatilah biasanya situs semacam itu menggunakan permainan kata-kata seperti sedang memberikan hadiah kepada anda. Kenyataanya itu adalah sebuah virus internet yang dapat mengganggu keamanan komputer. 4. Selalu scan file yang di download Apapun file yang anda download walaupun itu berasal dari website yang terpercaya seperti blog ini. Itu Harus tetap diSCAN pakai anti virus. Contohnya setelah anda mendownload ebook gratis, apa anda yakin ebook itu bebas kuman eh maksudnya bebas virus. Atau saat mendapatkan script gratis..apa benar script itu benar-benar aman. Mencegah itu selalu lebih baik daripada mengobati 5. Hati-hati email Salah satu penyebaran virus internet adalah melalui email. Apalagi jika mendapat email yang berisi file seperti EXE, VBS, BAT. Ditambah itu dikirim oleh orang asing…bisa-bisa virus internet itu mematikan komputer lalu reboot dan muncul pesan “Selamat Harddisk anda kapasitasnya bertambah ” Gimana nggak bertambah, lha wong semua file dihapus. 6. Baca terus Artikel keamanan komputer Perkembangan sebuah komputer itu berjalan seperti halnya seekor panther …cepat sekali. Mungkin artikel kemanan komputer yang anda baca 1 bulan yang lalu sudah usang termakan zaman. Jadi terus-teruslah membaca berbagai artikel komputer yang bagus seperti di blog ini :D Manfaat komputer itu memang banyak sekali. Tapi disaat bersamaan juga muncul hal-hal yang merepotkan supaya keamanan komputer itu terjaga.

Merawat Komputer

Cara Merawat Komputer dilakukan supaya kompputer kita lebih tahan lama dan nggak gampang rusak. Ini Seperti halnya tubuh manusia yang membutuhkan perawatan. PC kamu juga membutuhkannya.Kalau untuk manusia perawatan itu ada dua sisi yaitu rohani dan jasmani. Begitu juga dalam hal merawat komputer.. ada dua hal juga yang harus diperhatikan yaitu sisi software dan hardware. Cara merawat komputer dari sisi software : - Selalu lengkapi komputer dengan software antivirus gratis terbaik. Tapi mencegah lebih baik dari mengobati, maka dari pada itu untuk mencegah virus. - Defrag selalu harddiskmu. Supaya proses read maupun write jadi lebih ringan karena filenya berurutan. - Setelah defrag juga akan lebih baik menggunakan Disk Cleanup. Dengam fasilitas default dari windows ini akan menghapus file nggak penting seperi file temporary, file cache Internet. - Aktifkan scrensaver jika monitormu masih CRT - Please! Uninstal software-software yang tidak pernah digunakan. - Supaya nggak ada security hole, Ingat selalu untuk update software anda. - Jika sering instal-unistal, Selalu Bersihkan system registry kamu. Banyak kok software untuk membersihkannya, coba cari di softwaregratis.us. Selanjutnya adalah artikel merawat komputer dari sisi hardware : - Buka casing PC kmudian Bersihkan debu yang ada di motherboard peripheral lainnya. Pembersihan bisa menggunakan sikat halus (kuas cat). Lakukan ini selama enam bulan sekali. - Untuk mengantisipasi mati listrik secara tiba-tiba, pakailah STAVOLT atau UPS - Gunakan pendingin ruangan. Kalau nggak punya duit bisa memakai Sirip Pendingin dan dan Coolling Fan Ekstra - Hindarkan komputermu dengan alat yang dapat memancarkan medan magnet. - Matikan komputermu jika nggak dipakai, tapi jangan sampai komputermu nggak kepakai dalam waktu lama.